Domain pkv-info.de kaufen?
Wir ziehen mit dem Projekt
pkv-info.de um.
Sind Sie am Kauf der Domain
pkv-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-info.de kaufen?
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
Was sind die wichtigsten Leistungen einer Zusatzversicherung und wie können sie meine bestehende Krankenversicherung ergänzen?
Die wichtigsten Leistungen einer Zusatzversicherung sind die Übernahme von Kosten für Behandlungen, Medikamente und Therapien, die von der Grundversicherung nicht abgedeckt werden. Sie können Ihre bestehende Krankenversicherung ergänzen, indem sie zusätzliche Leistungen wie Zahnbehandlungen, alternative Medizin oder Chefarztbehandlungen abdecken. Dadurch können Sie sich einen erweiterten Versicherungsschutz und bessere medizinische Versorgung sichern. **
Ähnliche Suchbegriffe für Fischalter
Top-Angebote
Produkte zum Begriff Fischalter:
-
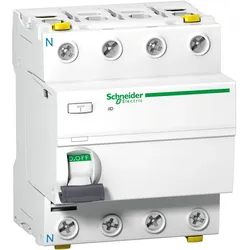
Schneider Electric, Schutzschalter, FISchalter 4P 63A 30mA TypFehlerstromschutzschalter Acti 9 iID, 1,5 kA (IEC/EN 61008-1). 4-polig, Nennstrom 63 A, Erdschlussempfindlichkeit 30 mA, Erdschluss-Schutzklasse Typ A, Betriebsspannung (Ue) 400 V AC, Isolationsspannung (Ui) 500 V AC. Gewährleistet den Zusatzschutz bei direktem Berühren (≤ 30 mA). Fehlerschutz bei indirektem Berühren, z. B. bei Isolationsfehlern (≥ 100 mA, ≤ 300 mA). Fehlerschutz in Baustromverteilern (500 mA). Schalten und Trennen von Stromkreisen. Sprungschaltung für verschleissarmes Schalten der Kontakte. Mit mechanischer frontseitiger Fehlermeldeanzeige (VisiTrip) zur Anzeige von Auslösungen durch Überlast oder Kurzschluss. Sichere Kontaktanzeige (VisiSafe) des Fehlerstromschutzschalters, bei grüner Anzeige Sicherheit der Spannungsfreiheit für die regelmässige Prüfung der Funktion. Doppel-Anschlussklemmen für beidseitigen Anschluss von Kabeln oder Phasenschienen. Einfache Entnahme des Einzelgerätes bei installierter Phasenschiene, dank des frontseitig erreichbaren Befestigungselementes. Zusätzlich anreihbare Hilfsmodule (optional) - Unterspannungsauslöser (iMN), Überspannungsauslöser (iMSU), Arbeitsstromauslöser (iMX), Hilfsschalter zur Statusmeldung (iOF), Fehlermeldeschalter (iSD). Werkzeuglose Montage linksseitig am Gerät. Farbton RAL 9003. Der Fehlerstromschutzschalter iID erfüllt folgende Normen - IEC/EN 61008-1 und IEC/EN 60947-2. Des Weiteren ist diese Baureihe VDE zertifiziert.81,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Welche Leistungen sind in einer Zusatzversicherung enthalten und wie unterscheidet sie sich von der regulären Krankenversicherung?
In einer Zusatzversicherung sind Leistungen wie Zahnbehandlungen, alternative Heilmethoden oder Chefarztbehandlungen enthalten. Im Gegensatz zur regulären Krankenversicherung deckt die Zusatzversicherung spezielle Leistungen ab, die über den gesetzlichen Standard hinausgehen. Die Zusatzversicherung bietet somit eine erweiterte Versorgung und bessere medizinische Betreuung. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **

Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
Top-Angebote
Produkte zum Begriff Fischalter:
-
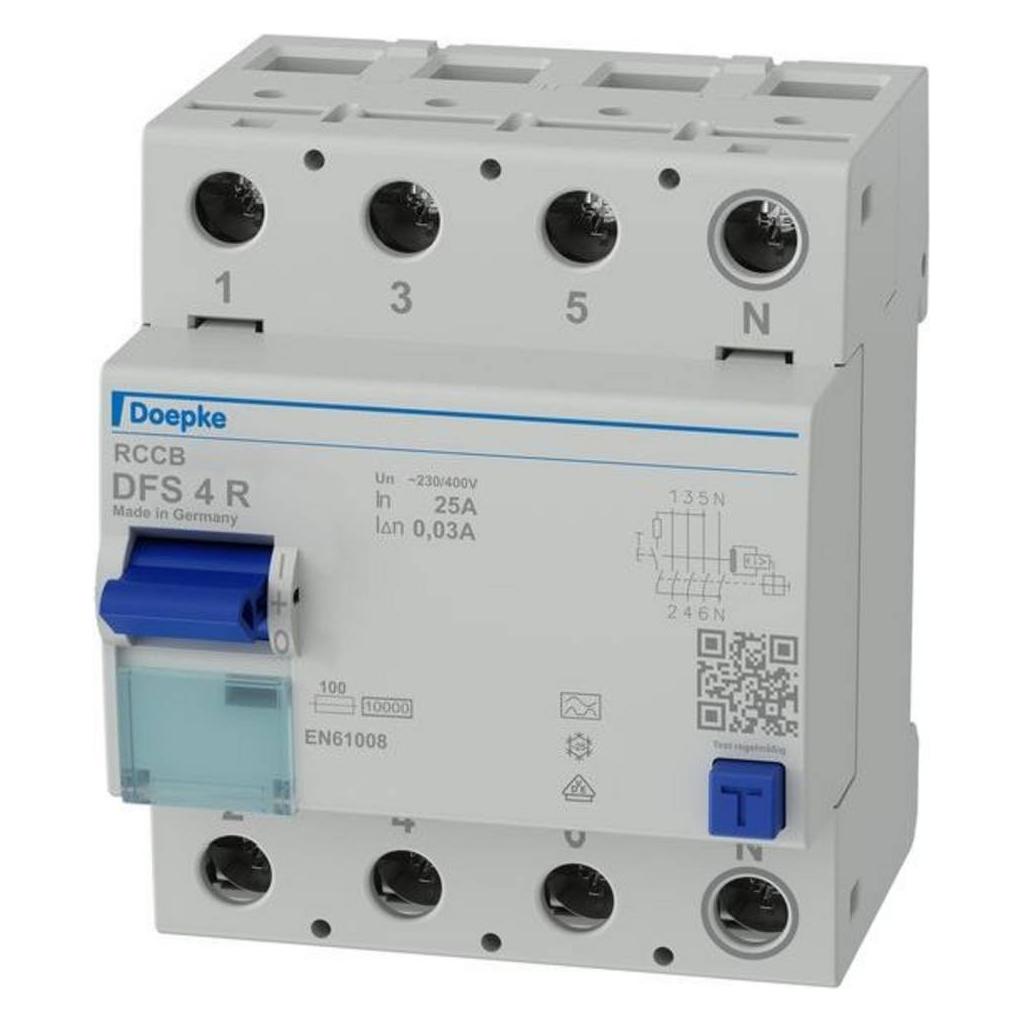
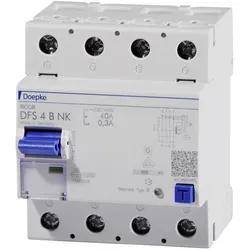
Doepke, Schutzschalter, FISchalter DFS 4 02540,03A RDer Doepke FISchalter DFS 4 02540,03A R ist ein hochentwickelter Fehlstromschutzschalter, der für den Einsatz in elektrischen Installationen konzipiert ist. Dieser Schalter bietet einen zuverlässigen Schutz gegen elektrische Fehlerströme und trägt zur Sicherheit von Personen und Anlagen bei. Mit seiner netzspannungsunabhängigen Bauweise ist er sensitiv für sowohl Wechsel- als auch pulsierende Gleichfehlerströme. Der Schalter ist berührungssicher und verfügt über ein Sichtfenster für Beschriftungsetiketten, was die Identifikation und Dokumentation erleichtert. Die Schaltstellungsanzeige zeigt im Fehlerfall die Mittelstellung an, was eine schnelle Diagnose ermöglicht. Der DFS 4 ist robust konstruiert, kältefest bis -25°C und bietet ein Kurzschluss-Schaltvermögen von 10 kA. Die beidseitige Doppelklemme ermöglicht eine einfache und flexible Installation mit Kabeln bis zu 50 mm2. - Sensitiv für Wechsel- und pulsierende Gleichfehlerströme - Kältefest bis -25°C - Schaltstellungsanzeige mit Mittelstellung im Fehlerfall - Stromstossfestigkeit >1 kA - Beidseitige Doppelklemme bis 50 mm2.36,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
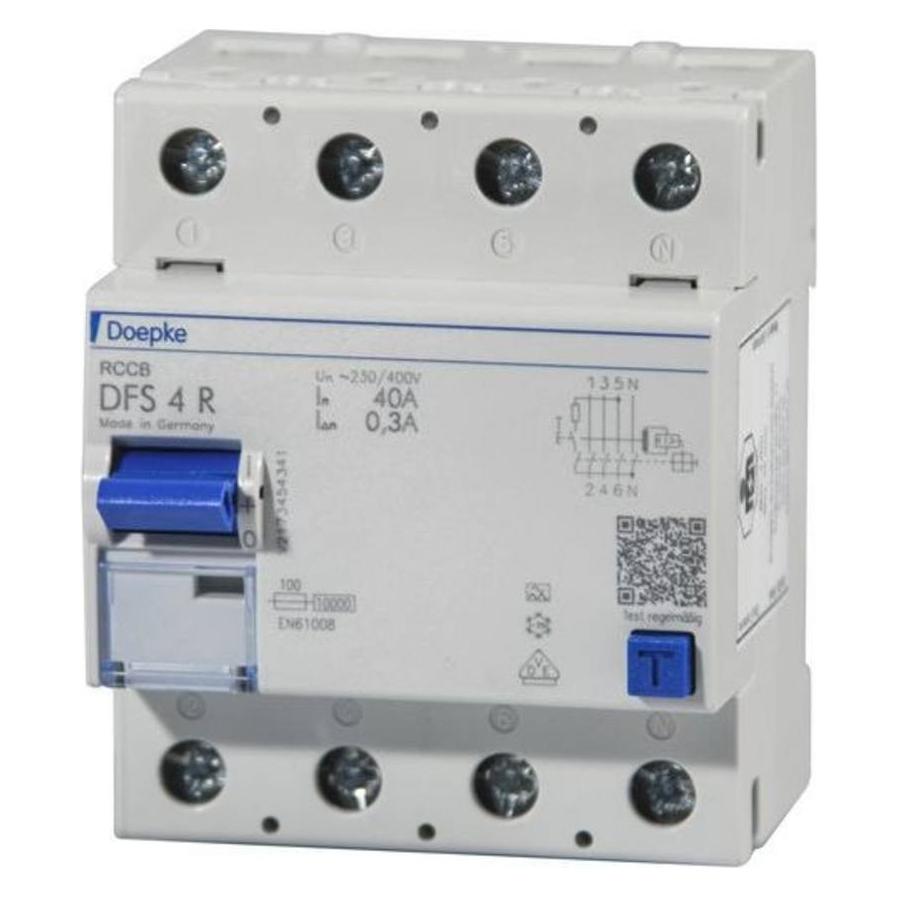
Doepke, Schutzschalter, FISchalter DFS 4 04040,30A RDer Doepke FISchalter DFS 4 04040, 30A R ist ein hochentwickelter Fehlerstromschutzschalter (RCCB), der für den Einsatz in ein- und dreiphasigen Netzen konzipiert ist. Er bietet einen zuverlässigen Schutz für Personen, Tiere und elektrische Anlagen, indem er die Stromversorgung bei gefährlich hohen Fehlerströmen automatisch unterbricht. Mit einer kompakten Bauweise, die nur vier Teilungseinheiten in Anspruch nimmt, ist dieser Schalter sowohl für private als auch für gewerbliche Anwendungen geeignet. Die Geräte sind in verschiedenen Ausführungen erhältlich und unterstützen Bemessungsströme bis zu 125 A. Die integrierten Doppelstockklemmen ermöglichen den Anschluss von grossen Leiterquerschnitten, während die Auslöse-Charakteristik vom Typ A eine hohe Sensitivität für Wechsel- und pulsierende Gleichfehlerströme gewährleistet. Die benutzerfreundliche Multifunktionsschaltknebel-Anzeige erleichtert die Bedienung und Fehlersuche, während die kostenlose Etikettensoftware die Beschriftung der Schalter vereinfacht. - Netz- und hilfsspannungsunabhängige Auslösung - Sensitiv für Wechsel- und pulsierende Gleichfehlerströme (Typ A) - Hohe Kurzschlussfestigkeit - Beidseitige Doppelstockklemmen für grossen Leiterquerschnitt - Multifunktionsschaltknebel mit drei Positionen: ein, aus, ausgelöst.48,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Was sind die wichtigsten Leistungen einer Zusatzversicherung und wie können sie meine bestehende Krankenversicherung ergänzen?
Die wichtigsten Leistungen einer Zusatzversicherung sind die Übernahme von Kosten für Behandlungen, Medikamente und Therapien, die von der Grundversicherung nicht abgedeckt werden. Sie können Ihre bestehende Krankenversicherung ergänzen, indem sie zusätzliche Leistungen wie Zahnbehandlungen, alternative Medizin oder Chefarztbehandlungen abdecken. Dadurch können Sie sich einen erweiterten Versicherungsschutz und bessere medizinische Versorgung sichern. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
Ähnliche Suchbegriffe für Fischalter
-
Schneider Electric, Schutzschalter, FISchalter 4P 63A 30mA TypFehlerstromschutzschalter Acti 9 iID, 1,5 kA (IEC/EN 61008-1). 4-polig, Nennstrom 63 A, Erdschlussempfindlichkeit 30 mA, Erdschluss-Schutzklasse Typ A, Betriebsspannung (Ue) 400 V AC, Isolationsspannung (Ui) 500 V AC. Gewährleistet den Zusatzschutz bei direktem Berühren (≤ 30 mA). Fehlerschutz bei indirektem Berühren, z. B. bei Isolationsfehlern (≥ 100 mA, ≤ 300 mA). Fehlerschutz in Baustromverteilern (500 mA). Schalten und Trennen von Stromkreisen. Sprungschaltung für verschleissarmes Schalten der Kontakte. Mit mechanischer frontseitiger Fehlermeldeanzeige (VisiTrip) zur Anzeige von Auslösungen durch Überlast oder Kurzschluss. Sichere Kontaktanzeige (VisiSafe) des Fehlerstromschutzschalters, bei grüner Anzeige Sicherheit der Spannungsfreiheit für die regelmässige Prüfung der Funktion. Doppel-Anschlussklemmen für beidseitigen Anschluss von Kabeln oder Phasenschienen. Einfache Entnahme des Einzelgerätes bei installierter Phasenschiene, dank des frontseitig erreichbaren Befestigungselementes. Zusätzlich anreihbare Hilfsmodule (optional) - Unterspannungsauslöser (iMN), Überspannungsauslöser (iMSU), Arbeitsstromauslöser (iMX), Hilfsschalter zur Statusmeldung (iOF), Fehlermeldeschalter (iSD). Werkzeuglose Montage linksseitig am Gerät. Farbton RAL 9003. Der Fehlerstromschutzschalter iID erfüllt folgende Normen - IEC/EN 61008-1 und IEC/EN 60947-2. Des Weiteren ist diese Baureihe VDE zertifiziert.81,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doepke, Schutzschalter, FISchalter vierpolig 80 A A Typ A linksFehlerstromschutzschalter (RCCB) schalten die Stromversorgung ab, wenn gefährlich hohe Fehlerströme auftreten. Sie schützen so Personen, Tiere und Anlagen. DFS 4 sind zwei- oder vierpolige Fehlerstromschutzschalter für ein- oder dreiphasige Netze. In Standardausführung sind die kompakten Geräte vier Teilungseinheiten schmal. Sie sind mit vielen verschiedenen Fehlerstromtypen und Ausführungen bei Bemessungsströmen bis zu 125 A erhältlich. Die grossen Doppelstockklemmen können auch grosse Leiterquerschnitte aufnehmen. Die Ausgelöststellung des Multifunktionsschaltknebel erleichtert die Fehlersuche. Die kostenlose Etikettensoftware hilft bei der Beschriftung. Schalter des Typs A sind puls- und wechselstromsensitiv. Diese Funktion ist netzspannungsunabhängig. Geräte in Standardausführung sind für die Überwachung von Stromkreisen mit einer Bemessungsspannung von 230 V/400 V und einer Bemessungsfrequenz von 50 Hz ausgelegt.346,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doepke, Schutzschalter, FISchalter vierpolig 63 A A Typ NK linksFehlerstromschutzschalter (RCCB) schalten die Stromversorgung ab, wenn gefährlich hohe Fehlerströme auftreten. Sie schützen so Personen, Tiere und Anlagen. DFS 4 sind zwei- oder vierpolige Fehlerstromschutzschalter für ein- oder dreiphasige Netze. In Standardausführung sind die kompakten Geräte vier Teilungseinheiten schmal. Sie sind mit vielen verschiedenen Fehlerstromtypen und Ausführungen bei Bemessungsströmen bis zu 125 A erhältlich. Die grossen Doppelstockklemmen können auch grosse Leiterquerschnitte aufnehmen. Die Ausgelöststellung des Multifunktionsschaltknebel erleichtert die Fehlersuche. Die kostenlose Etikettensoftware hilft bei der Beschriftung. Schalter des Typs B sind allstromsensitiv. Sie schützen vor Puls- und Wechselfehlerströmen, Fehlerströmen mit Mischfrequenzen und glatten Gleichfehlerströmen bei Frequenzen bis 150 kHz. Sie sind erhöht stossstrom- und gewitterfest. Die allstromsensitiven Fehlerstromschutzschalter der Baureihe NK bieten den klassischen Brandschutz.909,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind in einer Zusatzversicherung enthalten und wie unterscheidet sie sich von der regulären Krankenversicherung?
In einer Zusatzversicherung sind Leistungen wie Zahnbehandlungen, alternative Heilmethoden oder Chefarztbehandlungen enthalten. Im Gegensatz zur regulären Krankenversicherung deckt die Zusatzversicherung spezielle Leistungen ab, die über den gesetzlichen Standard hinausgehen. Die Zusatzversicherung bietet somit eine erweiterte Versorgung und bessere medizinische Betreuung. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.